威博液压成北交所首家上会企业 发行底价8元的安全边际与技术开发逻辑
随着北京证券交易所(北交所)开市后首家上会企业威博液压的出现,市场对其发行底价8元是否具备安全边际,以及背后液压安全技术开发的商业价值展开了深入探讨。本文将从发行定价、财务基本面、技术壁垒及行业前景四个维度,剖析威博液压的投资安全边际。
一、发行底价8元的锚定逻辑
威博液压本次拟发行不超过1,150万股,发行底价为8元/股,对应发行后市盈率约14倍(以2021年扣非后归母净利润测算)。这一价格显著低于创业板同类液压企业动辄30倍以上的估值水平,体现了北交所“服务创新型中小企业”的定位。但底价不等于最终发行价,安全边际取决于企业内在价值与市场情绪的博弈。
二、财务基本面:安全边际的“压舱石”
安全边际的核心在于企业盈利的稳定性与现金流质量。2019-2021年,威博液压营业收入从1.8亿元增长至3.5亿元,年均复合增长率达39%;归母净利润从2200万元增至4800万元,复合增长率约48%。在原材料价格波动背景下,毛利率依然稳定在28%-32%区间,显示出较强的成本转嫁能力。
现金流方面,近三年经营性净现金流始终为正,2021年达5600万元,与净利润匹配度高。良好的造血能力为8元底价提供了坚实的财务支撑。若以8元价格买入,静态股息率(假设30%分红率)约2.5%,在低利率环境下具备一定防御性。
三、安全技术开发:液压系统的“隐形护城河”
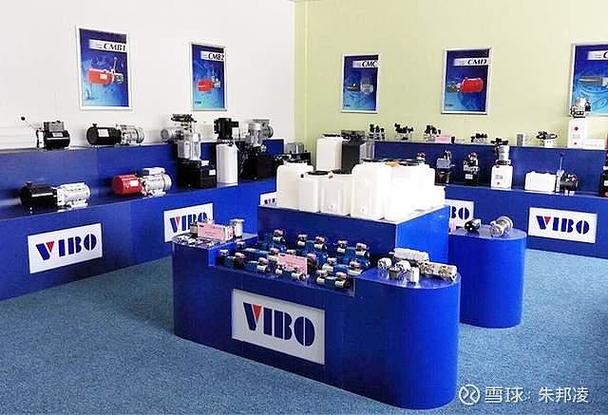
威博液压主营液压动力单元及核心部件,其安全技术开发贯穿产品全生命周期:
- 过载保护与失效安全设计:针对工程机械、高空作业平台等场景,公司开发的集成阀组可在系统超压时自动卸荷,防止油缸爆裂。该类技术已获多项发明专利,并成为国内高空作业平台龙头企业的指定供应商。
- 防爆与静音液压技术:在矿山、隧道等易燃易爆环境中,公司自主研发的防爆电机与低噪音齿轮泵,将工作噪音控制在70分贝以下,同时满足Ex d I Mb防爆等级,技术壁垒较高。
- 电液比例控制精度:通过数字孪生模型优化阀芯结构,公司将流量控制精度提升至±1.5%,接近国际一线品牌水平,助力国产液压系统进口替代。
上述安全技术不仅形成了12项发明专利、47项实用新型的专利池,更转化为稳定的客户粘性。截至2022年一季度,公司在手订单8200万元,其中安全技术相关产品占比超60%,有效降低了周期性波动风险。
四、行业赛道与竞争格局决定安全边际宽度
液压件是装备制造业的核心基础件,国内市场约2000亿元,但高端产品70%依赖进口。威博液压聚焦的工业车辆、高空作业平台等细分领域,受“ machine ”替代和新能源化驱动,未来五年增速有望保持15%以上。公司主要竞争对手为*ST毅达、恒立液压等,后二者市值均在百亿以上,而威博液压发行后市值仅约5.6亿元,存在明确的小市值成长空间。
另一方面,北交所首只上会企业的“标杆效应”或带来流动性溢价。参考此前精选层首批企业的走势,具有“专精特新”属性的威博液压上市后破发概率较低,8元底价实际上将宏观不确定性与市场情绪折价已部分计入。
五、风险提示与安全边际边界
安全边际并非无边界。需关注:
- 上游钢材价格若再度上涨10%,将侵蚀毛利率约2.5个百分点;
- 募投项目“年产20万套液压动力单元”投产后,若市场需求不及预期,存在产能利用率下滑风险;
- 对前五大客户销售占比约55%,客户集中度高于可比公司。
结论
综上,威博液压8元发行底价对应14倍市盈率、3.2倍市净率,在考虑公司快速增长的收入利润、不依赖财务技巧的现金流,以及国产替代安全技术形成的隐性壁垒后,可以认为存在一定的静态安全边际。这种安全边际的根本来源,恰恰是其面向高端液压安全技术的持续开发,使得企业在成本与品质的裂缝中找到了稳定的盈利空间。但投资者仍需在报价时留有足够折让系数(如按上浮不超过10%发行),并密切跟踪后续询价市场反应。无论最终定价如何,一家中小企业能用技术底座对抗周期,本身就值得资本市场投下审慎而积极的信任票。